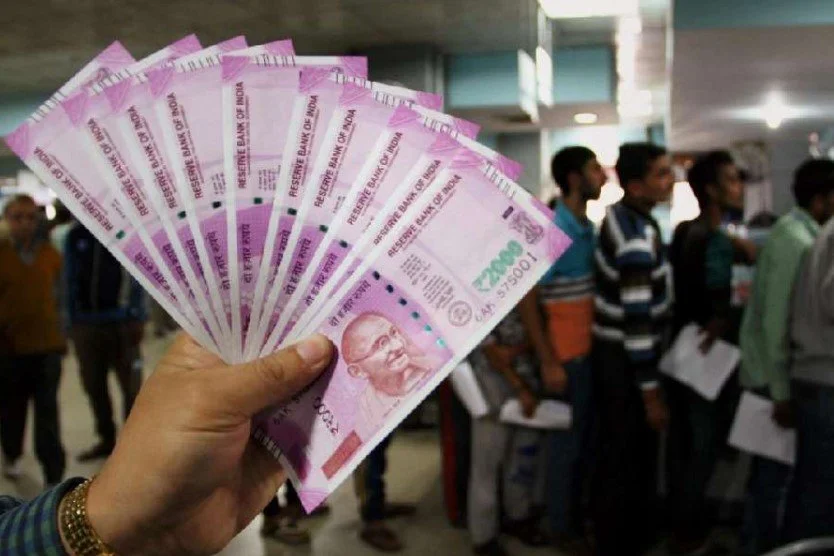
प्रधानमंत्री नरेंद्र मोदी ने 10 वर्ष पूर्व नोटबंदी के तमाम फायदे गिनाए थे, जिनमें से नगदी के चलन को कम करना भी था. दावा था कि इससे देश कैशलेस अर्थव्यवस्था की ओर अग्रसर होगा. लेकिन नोटबंदी के बाद हुआ मोदी के दावे के विपरीत. नोटबंदी के पहले देश की जनता के पास जितनी नगदी थी, उसमें नोटबंदी के बाद बीते 10 सालों में 137% का इजाफा हुआ है. इस मुद्दे पर ‘द टेलीग्राफ’ ने अपने संपादकीय में लिखा है कि नोटबंदी के दस साल बाद—जो एक विवादित प्रयास था और जिसके जरिए भारत को कैशलेस (नकद-मुक्त) अर्थव्यवस्था की ओर ले जाने की उम्मीद थी—देश अब भी नकदी पर निर्भर बना हुआ है. पिछले महीने के भारतीय रिजर्व बैंक (आरबीआई) के आंकड़ों के अनुसार, अक्टूबर 2026 में जनता के पास मौजूद मुद्रा (करेंसी) बढ़कर 42.55 लाख करोड़ रुपये हो गई, जो नोटबंदी से पहले मौजूद 17.97 लाख करोड़ रुपये से लगभग 137% अधिक है. यह उस नीति की विफलता को उजागर करता है, जिसमें विशिष्ट करेंसी नोटों को बंद करने को आर्थिक व्यवहार बदलने के साथ भ्रमित कर लिया गया था.
परिवारों और व्यवसायों के पास स्पष्ट रूप से नकदी रखने के अपने कारण हैं—जैसे बैंकिंग तक असमान पहुंच, इंटरनेट कनेक्टिविटी का अविश्वसनीय होना और डिजिटल भुगतानों पर अविश्वास. इससे भी अधिक चौंकाने वाली बात यह है कि वित्त वर्ष 2025-26 में चलन में मौजूद मुद्रा (करेंसी इन सर्कुलेशन) सकल घरेलू उत्पाद (जीडीपी) का 12.1% थी, जो मार्च 2016 से लगभग अपरिवर्तित है. इस प्रकार, नोटबंदी के कारण हुए भारी व्यवधानों से नकद रखने की प्रवृत्ति में कोई स्थायी कमी नहीं आई. वैसे, भारत का 12.1% का करेंसी-टू-जीडीपी अनुपात संयुक्त राष्ट्र अमेरिका और चीन जैसी उन्नत अर्थव्यवस्थाओं से भी अधिक है, जो यह दर्शाता है कि देश की अर्थव्यवस्था के आकार की तुलना में भौतिक मुद्रा की भूमिका आज भी बड़ी बनी हुई है.
इसके अलावा, वित्त वर्ष 2025-26 में 3,251.04 लाख करोड़ रुपये के डिजिटल भुगतान यह साबित करते हैं कि नोटबंदी के बिना भी इलेक्ट्रॉनिक लेनदेन नकदी के साथ-साथ बढ़ सकते थे. इसके विपरीत, नोटबंदी के कारण जीडीपी की वृद्धि दर में लगभग 1.5 प्रतिशत की गिरावट आई थी. वास्तव में, तरलता (नकदी) की कमी के कारण कई छोटे व्यवसायों को अपना कामकाज बंद करने के लिए मजबूर होना पड़ा था.
नकदी अनौपचारिक व्यापार को आसान तो बनाती है, लेकिन इससे लेनदेन के रिकॉर्ड कम बचते हैं, जिससे कर (टैक्स) प्रवर्तन और छोटे व्यवसायों के लिए ऋणदाताओं (लेंडर्स) का आकलन करना मुश्किल हो जाता है. विश्वसनीय वित्तीय रिकॉर्ड के बिना व्यवसायों को बैंक ऋण प्राप्त करने में भी संघर्ष करना पड़ सकता है, जिससे उनकी निवेश करने और आगे बढ़ने की क्षमता सीमित हो जाती है. लेकिन अचानक नकदी को हटा देने से मजदूरी, खरीद और उत्पादन में बाधा उत्पन्न होती है और ये कमजोरियां और बढ़ जाती हैं.
शोध से यह अनुमान लगाया गया था कि 2016-17 की तीसरी तिमाही में, अपेक्षित स्तर की तुलना में नोटबंदी के कारण रोजगार और आर्थिक गतिविधियों में कम से कम दो प्रतिशत की कमी आई थी. दो महीनों में गरीब ग्रामीण परिवारों को 15.5% तक के अनुमानित आर्थिक नुकसान का सामना करना पड़ा, जिसमें महिलाओं के नेतृत्व वाले परिवार इससे अधिक प्रभावित हुए. इसके बाद हुआ सुधार एकसमान नहीं रहा है, और यह खोई हुई कमाई की भरपाई नहीं कर सकता है.
इससे भी बदतर बात यह है कि अमान्य किए गए नोटों का 99.3% हिस्सा वापस आ गया, जिससे काले धन को खत्म करने की उम्मीदों पर पानी फिर गया—जो कि नोटबंदी का दूसरा कथित उद्देश्य था—और इस दौरान जो जानें गईं, उनका तो जिक्र ही क्या किया जाए. लोकतांत्रिक जवाबदेही यह मांग करती है कि एक ऐसी नीति के लिए स्पष्टीकरण दिया जाए, जिससे स्पष्ट रूप से नुकसान के अलावा कुछ हासिल नहीं हुआ है.
