‘ब्रिक्स पे’ क्या है, और क्या यह पश्चिम की स्विफ्ट भुगतान प्रणाली का मुकाबला कर सकता है?
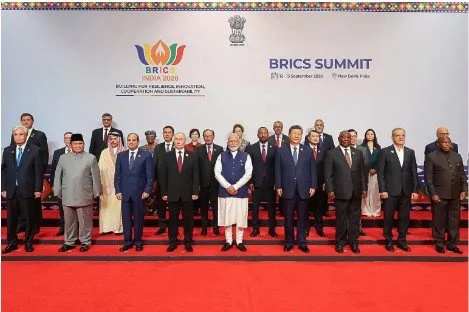
‘अल जज़ीरा’ में प्रियंका शंकर की रिपोर्ट कहती है कि ब्रिक्स देशों के समूह का मुख्य उद्देश्य पश्चिमी देशों के वैश्विक आर्थिक और वित्तीय वर्चस्व को चुनौती देना है. यह विचार हाल ही में नई दिल्ली में आयोजित 18वें ब्रिक्स शिखर सम्मेलन के केंद्र में स्पष्ट रूप से दिखाई दिया. शिखर सम्मेलन में ब्रिक्स नेताओं ने ब्रिक्स बिजनेस काउंसिल की एक प्रमुख पहल—'ब्रिक्स पे'—में निवेश करके स्थानीय मुद्राओं में व्यापार और सीमा पार (क्रॉस-बॉर्डर) भुगतान प्रणालियों के विस्तार के प्रति अपनी प्रतिबद्धता दोहराई.
सम्मेलन के समापन पर जारी संयुक्त घोषणापत्र में नेताओं ने स्वीकार किया कि भुगतान प्रणालियों में "सभी के लिए एक ही नियम लागू नहीं हो सकता". उन्होंने सीमा पार भुगतान तंत्र पर केंद्रित केंद्रीय बैंकों के सहयोगात्मक मंच 'ब्रिक्स पेमेंट्स टास्क फोर्स' (बीपीटीएफ) को ऐसे व्यावहारिक समाधान तैयार करने के लिए प्रोत्साहित किया, जो अधिक तेज, सस्ते, सुलभ, पारदर्शी और सुरक्षित हों.
तक्षशिला संस्थान के जियोस्ट्रैटेजी प्रोग्राम के अध्यक्ष मनोज केवलरमानी के अनुसार, "लक्ष्य किसी एक एकल वैश्विक प्रणाली को तैयार करना नहीं है, बल्कि ऐसे विकल्पों का समूह बनाना है जिस पर सदस्य देश अपने व्यापारिक व वित्तीय लेनदेन के जोखिमों को कम करने के लिए सहमत हो सकें." यद्यपि यह घोषणापत्र डॉलर को पूरी तरह हटाने या साझा ब्रिक्स मुद्रा बनाने का संकेत नहीं देता, लेकिन भू-राजनीतिक तनावों और पश्चिमी प्रतिबंधों के बीच वैकल्पिक भुगतान रास्ते खोजने की तात्कालिकता को जरूर रेखांकित करता है.
ब्रिक्स पे क्या है और यह कैसे काम करेगा?
'ब्रिक्स पे' एक विकेंद्रीकृत डिजिटल भुगतान पारिस्थितिकी तंत्र (इकोसिस्टम) है, जिसे 2018 में ब्रिक्स बिजनेस काउंसिल द्वारा प्रस्तावित किया गया था. इसका मुख्य उद्देश्य सदस्य देशों के बीच व्यापार और भुगतानों को आसान बनाना है.
ब्रिक्स की बदलती तस्वीर
2006 में ब्राजील, रूस, भारत और चीन द्वारा स्थापित इस समूह में 2010 में दक्षिण अफ्रीका शामिल हुआ. हाल के वर्षों में मिस्र, इथियोपिया, ईरान, सऊदी अरब, यूएई और इंडोनेशिया के जुड़ने से अब इसमें 11 सदस्य देश हैं. यह समूह दुनिया की लगभग 49% आबादी और जीडीपी के 40% हिस्से का प्रतिनिधित्व करता है.
ब्रिक्स पे का उद्देश्य स्विफ्ट, वीजा और मास्टरकार्ड जैसी पश्चिमी प्रणालियों के लिए एक अनुकूल/संगत विकल्प प्रदान करना है. यह सदस्य देशों की मौजूदा घरेलू भुगतान संरचनाओं को एक-दूसरे से जोड़ेगा. दो देशों के बीच व्यापारिक लेनदेन सीधे स्थानीय मुद्राओं में संसाधित होंगे, जिससे अमेरिकी डॉलर जैसे तीसरे पक्ष की मध्यस्थता खत्म हो जाएगी. भुगतानों का निपटान क्यूआर कोड, डिजिटल वॉलेट या मोबाइल ऐप के जरिए आसानी से किया जा सकेगा.
ब्रिक्स पे के सीईओ एंड्रे मिखाइलिशिन के अनुसार, रूस के पास 'मीर' (Mir), भारत के पास 'RuPay' और 'यूपीआई', तथा यूरोपीय संघ के पास 'यूरोपियन पेमेंट्स इनिशिएटिव' जैसे अपने ढांचे हैं. ब्रिक्स पे इन सभी को आपस में जोड़ने वाला एक विकेंद्रीकृत नेटवर्क है. उन्होंने स्पष्ट किया, "हम डी-डॉलराइजेशन (डॉलर के खात्मे) की बात नहीं कर रहे हैं, बल्कि अपने नागरिकों, कंपनियों और बैंकों को अधिक लचीलापन और भुगतान विकल्प दे रहे हैं."
स्विफ्ट की वर्तमान भूमिका और चुनौतियाँ
वर्तमान में वैश्विक व्यापार का अधिकांश लेनदेन बेल्जियम स्थित स्विफ्ट नेटवर्क के माध्यम से होता है. स्विफ्ट 11,000 से अधिक वित्तीय संस्थानों को जोड़ने वाला एक सुरक्षित संदेश नेटवर्क है, जो अंतरराष्ट्रीय वित्तीय हस्तांतरण की रीढ़ माना जाता है.
हालांकि, यूक्रेन युद्ध के बाद फरवरी 2022 में पश्चिमी देशों द्वारा प्रमुख रूसी बैंकों की स्विफ्ट तक पहुंच को ब्लॉक कर दिया गया. इस घटनाक्रम ने उभरती अर्थव्यवस्थाओं को यह सोचने पर मजबूर कर दिया कि पश्चिमी नियंत्रण वाली वित्तीय अवसंरचना पर अत्यधिक निर्भरता जोखिम भरी हो सकती है. हांगकांग विश्वविद्यालय के सहायक प्रोफेसर एलेजांद्रो रेयेस का कहना है कि इसी निर्भरता और डर ने विकल्पों की मांग को जन्म दिया है.
क्या ब्रिक्स पे स्विफ्ट की जगह ले सकता है?
विश्लेषकों का मानना है कि ब्रिक्स पे को स्विफ्ट को प्रतिस्थापित करने के लिए नहीं, बल्कि उसके समानांतर एक विकल्प के रूप में बनाया गया है. स्विफ्ट के पास दशकों में विकसित हुआ विशाल नेटवर्क, अंतरराष्ट्रीय मानक, सुरक्षा और वैश्विक विश्वास का जबरदस्त लाभ है, जिसे रातों-रात बदलना संभव नहीं है.
रेयेस के अनुसार, "असली चुनौती यह नहीं होगी कि ब्रिक्स पे स्विफ्ट को खत्म कर दे, बल्कि यह होगी कि अंतरराष्ट्रीय भुगतान वास्तुकला अधिक बहुलवादी और खंडित हो जाए, जहाँ कई प्रणालियाँ एक साथ काम करेंगी."
ब्रिक्स देश पहले से ही अपनी घरेलू प्रणालियों का संचालन कर रहे हैं. जैसे- भारत: यूपीआई और रूपे (RuPay), ब्राजील: पिक्स (Pix) और चीन: क्रॉस-बॉर्डर इंटरबैंक पेमेंट सिस्टम (CIPS).
नैटिक्सिस की मुख्य अर्थशास्त्री एलिसिया गार्सिया हेरेरो के अनुसार, चीन का CIPS पहले से ही स्विफ्ट को दरकिनार करता है. लेकिन सबसे बड़ा व्यावहारिक सवाल यह है कि क्या इन सभी अलग-अलग घरेलू प्रणालियों को ब्रिक्स पे के माध्यम से निर्बाध रूप से एक एकीकृत नेटवर्क में पिरोया जा सकता है.
कुलमिलाकर, प्रियंका शंकर के अनुसार, ब्रिक्स पे वैश्विक वित्तीय परिदृश्य में एक महत्वपूर्ण बदलाव का प्रतीक है. भले ही यह तुरंत अमेरिकी डॉलर या स्विफ्ट को बेदखल न कर पाए, लेकिन यह उभरती अर्थव्यवस्थाओं को एक सुरक्षित, सस्ता और स्वतंत्र वित्तीय सुरक्षा कवच जरूर प्रदान करता है.
